
Fintek ve Açık Bankacılık Dönüşümü: Dijital Cüzdanlar ve Bireysel Finans
Açık bankacılık API entegrasyonları, anlık mikro krediler ve yapay zekâlı bütçe asistanları; tüketici finans alışkanlıklarını kökten dönüştürüyor
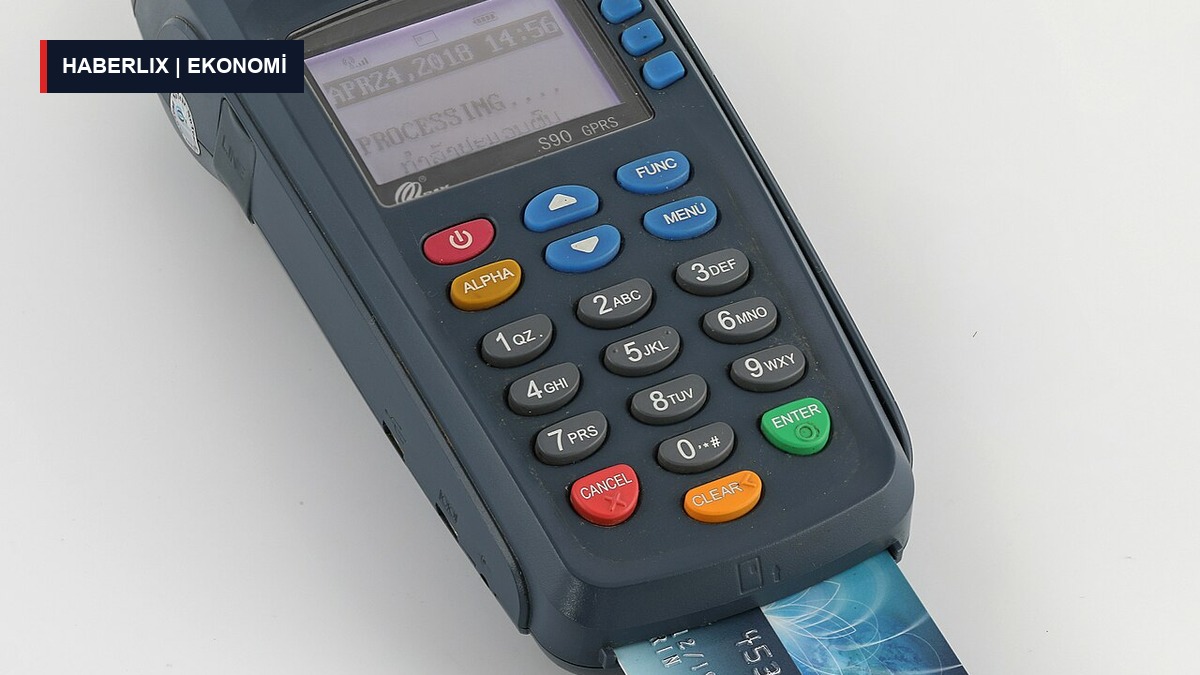
Açık Bankacılık ile Finansal Verinin Özgürleşmesi
Bankacılık sektörü, geleneksel şube odaklı ve kapalı devre çalışma modellerini hızla geride bırakarak, açık bankacılık (Open Banking) ve uygulama programlama arayüzleri (API) temelinde inşa edilen şeffaf ve rekabetçi bir ekosisteme evriliyor. Tüketicilerin açık rızası doğrultusunda farklı finansal kuruluşlardaki hesap bilgilerini tek bir platformda birleştirmesi, bireysel finans yönetiminde devrimsel bir kolaylık sağlıyor.
Artık kullanıcılar birden fazla bankanın mobil uygulamasını ayrı ayrı açmak yerine, lisanslı fintek platformları üzerinden tüm varlıklarını, kredi kartı borçlarını ve nakit akışlarını tek bir gösterge panelinde anlık olarak takip edebiliyor ve hesaplar arası doğrudan para transferi gerçekleştirebiliyor.
Dijital Cüzdanlar, QR Kodlar ve Nakitsiz Toplum Hedefi
Akıllı telefonların günlük yaşamın merkezine yerleşmesiyle birlikte fiziksel cüzdanlar ve plastik kartlar yerini gelişmiş dijital cüzdan uygulamalarına bırakıyor. NFC (yakın alan iletişimi) ve dinamik QR kod altyapıları sayesinde temassız ödemeler mikrosaniyeler içinde tamamlanırken, kayıt dışı ekonominin daraltılmasında da tarihi bir eşik aşılıyor.
Ulaşım kartlarının, sadakat puanlarının ve kimlik doğrulama mekanizmalarının tek bir süper uygulamada (super-app) entegre edilmesi, tüketicilere uçtan uca pürüzsüz bir ödeme deneyimi sunuyor. Küçük esnaftan zincir mağazalara kadar POS cihazı maliyetini ortadan kaldıran yazılımsal POS (SoftPOS) çözümleri de ticari ekosistemin tabanına hızla yayılıyor.
Yapay Zekâlı Finansal Asistanlar ve Akıllı Bütçe Yönetimi
Büyük dil modelleri ve makine öğrenimi algoritmaları, bireysel bankacılıkta pasif raporlama dönemini kapatarak proaktif danışmanlık dönemini başlattı. Yapay zekâlı kişisel finans asistanları, kullanıcının geçmiş harcama alışkanlıklarını analiz ederek ay sonunda oluşabilecek bütçe açıklarını önceden haber veriyor.
Fatura ödemelerinin zamanlamasını optimize eden, abonelik giderlerini denetleyen ve boşta duran nakit bakiyeleri otomatik olarak para piyasası fonlarında değerlendiren bu akıllı algoritmalar, finansal okuryazarlık seviyesinden bağımsız olarak her bireyin profesyonel portföy yönetimi avantajlarından yararlanmasını mümkün kılıyor.
Mikro Krediler ve "Şimdi Al, Sonra Öde" (BNPL) Modeli
Geleneksel kredi tahsis süreçlerinde aranan katı teminatlar ve uzun bürokratik onay mekanizmaları, fintek şirketlerinin geliştirdiği alternatif skorlama modelleriyle esniyor. Kullanıcıların dijital ödeme alışkanlıkları ve fatura düzenlilikleri üzerinden oluşturulan alternatif kredi skorları, alışveriş anında saniyeler içinde mikro kredi kullanımına olanak tanıyor.
"Şimdi Al, Sonra Öde" (Buy Now, Pay Later) modelleri, özellikle e-ticaret ekosisteminde tüketicilerin esnek taksitlendirme ihtiyaçlarına yanıt verirken, ticaret hacmini artıran en temel katalizörlerden biri haline geldi. Ancak uzmanlar, kolay kredi erişiminin aşırı borçlanma riskini tetiklememesi için sorumlu borçlanma bilincinin korunması gerektiğine işaret ediyor.
Türkiye'nin Güçlü Fintek Ekosistemi ve Merkez Bankası Adımları
Türkiye Cumhuriyet Merkez Bankası (TCMB) ve Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından oluşturulan güçlü yasal çerçeve, Türkiye'yi bölgenin en dinamik finansal teknoloji merkezlerinden biri haline getirdi. FAST (Fonların Anlık ve Sürekli Transferi) sistemi ve Dijital Türk Lirası pilot projeleri, kamusal altyapının yenilikçi fintek girişimleriyle uyumlu entegrasyonunu kanıtlıyor.
Haberlix Ekonomi Servisi olarak izlediğimiz finansal teknolojiler alanı, hem tüketici konforunu artıran hem de ülkenin finansal kapsayıcılık hedeflerine doğrudan katkı sunan en parlak büyüme alanlarından biri olmayı sürdürüyor.


Yorumlar (0)
Yorum yazmak icin uye girisi yapmalisiniz.